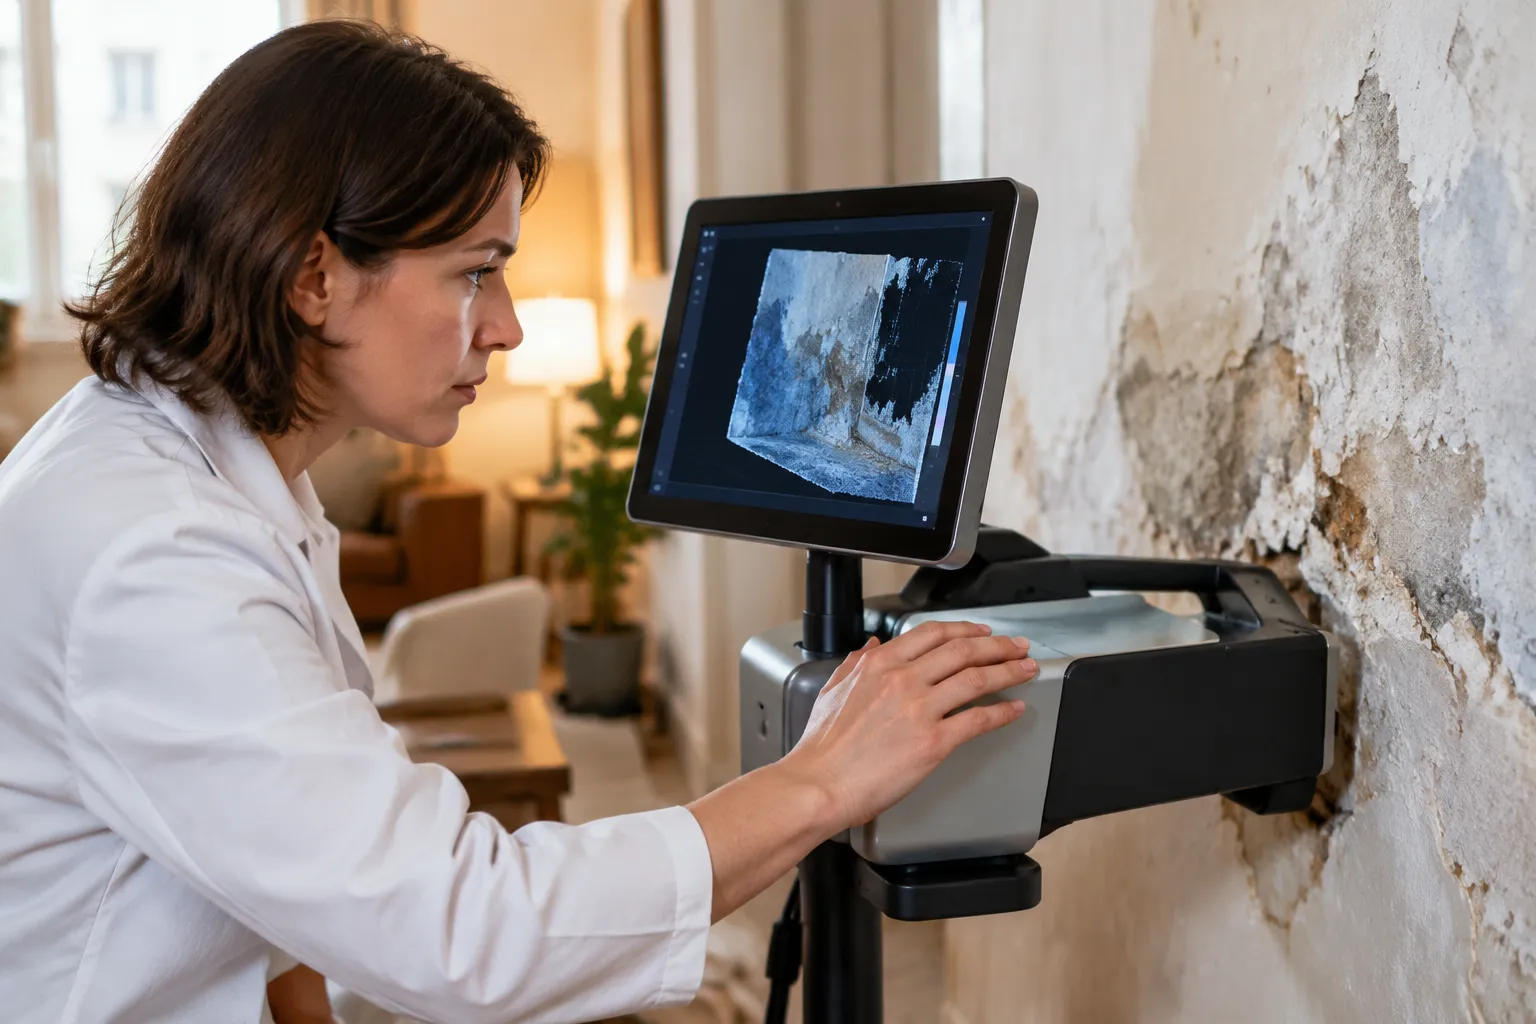
Le scan 3D appliqué à l'expertise d'un dégât des eaux est un relevé numérique des locaux sinistrés destiné à conserver une représentation précise et mesurable de leur état après le sinistre. Il sert à documenter les dommages, à faciliter les métrés et à compléter le dossier d'expertise. Il ne remplace pas l'expert d'assurance, qui analyse les causes, les responsabilités, l'étendue du préjudice et le montant indemnisable.
Ce relevé sert à conserver une vision spatiale plus large que les photographies et autorise des mesures ultérieures dans le modèle. Pour un dégât des eaux important, ces données peuvent aider à documenter les plafonds déformés, les revêtements atteints, les volumes concernés et l'organisation générale des locaux.
La valeur documentaire est d'ordinaire la plus forte lorsque le site est relevé avant les opérations qui modifient l'état des lieux (dépose de matériaux, démolition, nettoyage approfondi, assèchement ou réparation).
La priorité reste la déclaration rapide du sinistre, qui doit généralement être effectuée dans les cinq jours ouvrés suivant la découverte ou la survenance du sinistre, selon les modalités prévues par le contrat. Le scan 3D peut renforcer la documentation du dossier, mais il ne promet ni l'acceptation du sinistre ni le montant de l'indemnité. Pour comprendre les responsabilités, notre guide dégât des eaux détaille les remboursements.
Après un dégât des eaux, que montre vraiment le scan 3D?
Le scan produit un relevé spatial des volumes, des surfaces et des éléments visibles au moment de la captation. Cette représentation conserve les traces physiques du sinistre: plafonds déformés, revêtements décollés, traces d'humidité et équipements endommagés.
Chaque point du modèle peut être mesuré ultérieurement, ce qui fluidifie les métrés lorsque les artisans ou l'expert doivent estimer les surfaces à reprendre ou les volumes touchés.
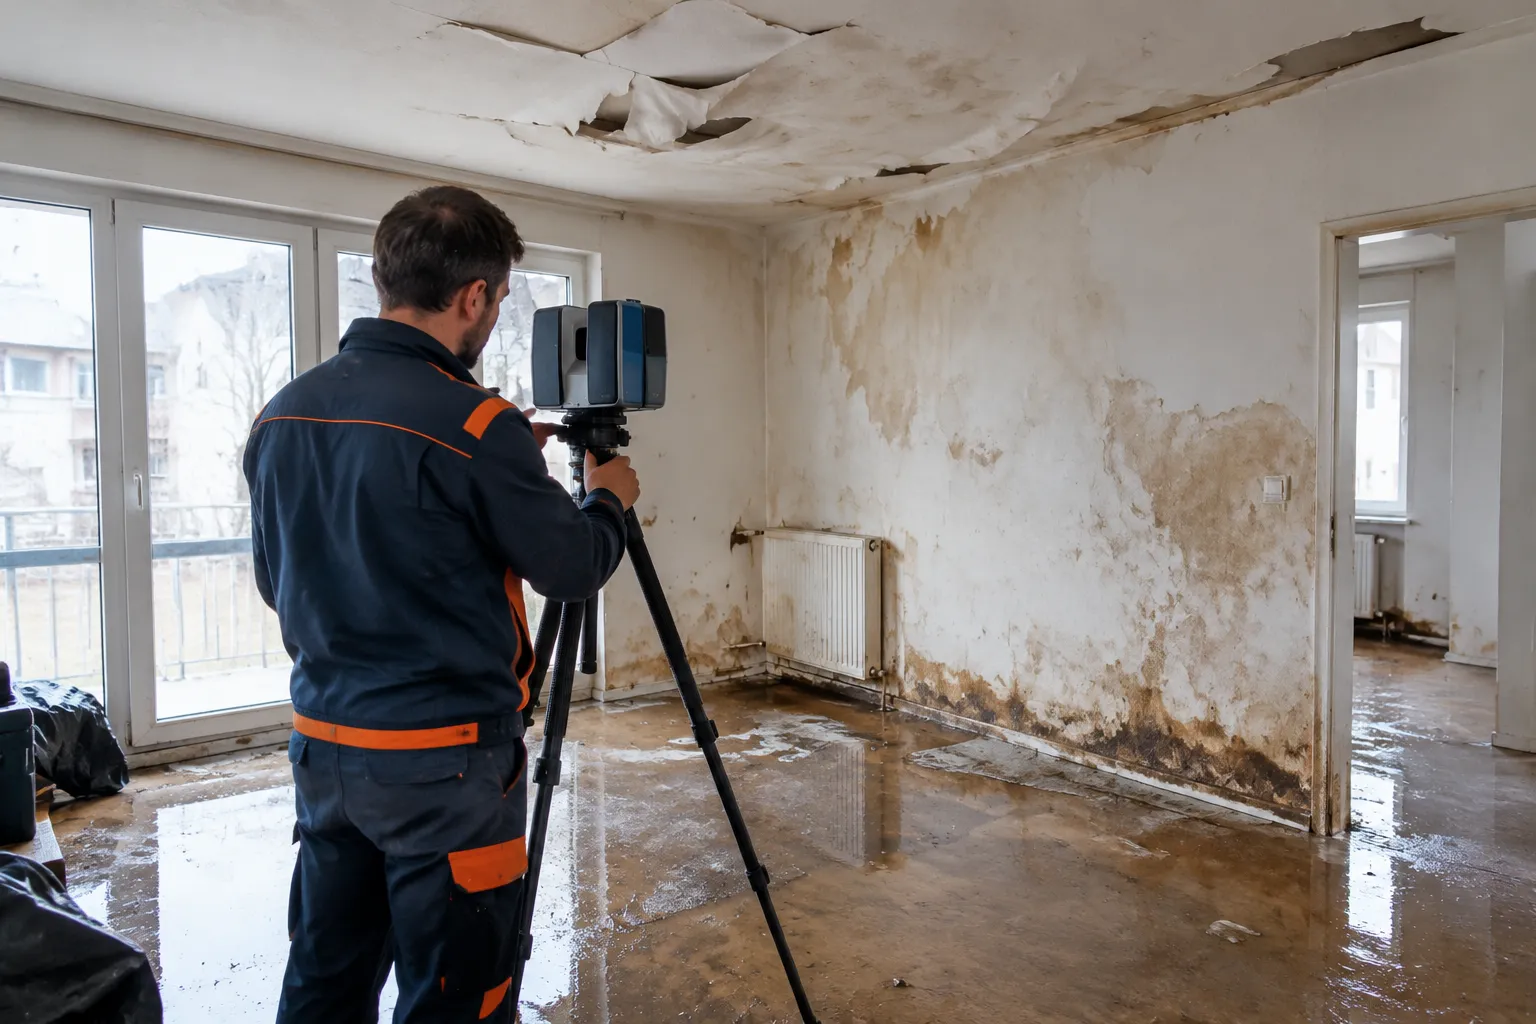
Une vision spatiale au-delà de la photographie
Les photographies montrent des points de vue précis; le scan 3D conserve une vision spatiale plus large et permet des mesures ultérieures dans le modèle. Cette capacité est vraiment utile lorsque les dimensions ou les volumes sont discutés, ou lorsque plusieurs intervenants doivent examiner les lieux sans se déplacer.
Pourquoi le relevé 3D peut-il renforcer un dossier d'assurance?
Privilégiez le relevé avant l’assèchement, car cette opération peut modifier l’état observable des matériaux et réduire la valeur documentaire du modèle.
Un scan 3D peut renforcer la traçabilité d'un dossier en conservant une représentation détaillée de l'état du bien à un instant donné. Mais, il ne forme pas automatiquement une « preuve incontestable » et ne garantit ni l'acceptation par l'assureur ni une indemnisation déterminée.
Sa force dépend entre autres de la date d'exécution, de l'identification du lieu, de l'intégrité des fichiers, de la méthode employée, de la chaîne de conservation et de sa cohérence avec les autres pièces du dossier.
Conserver l'état des lieux avant les réparations
Le sinistré doit éviter les réparations définitives avant le passage de l'expert ou l'accord de l'assureur, car l'absence de constat préalable peut compliquer, voire réduire, l'indemnisation. Un relevé numérique effectué rapidement permet de figer l'état du bien avant toute intervention: avant que le séchage ne modifie l'apparence des revêtements, avant que la dépose ou le nettoyage ne masque l'étendue des traces.
Cette documentation technique conserve une base mesurable qui pourra être consultée ultérieurement, même après le début des travaux. Elle accompagne les photographies, les devis et les factures, pièces couramment utilisées lorsque l'assureur règle le sinistre sans expertise sur place.
Faciliter les métrés et les échanges entre intervenants
Pour un dégât des eaux important, le modèle numérique aide à documenter les plafonds déformés, les revêtements atteints, les volumes concernés, les cloisons endommagées et l'organisation générale des locaux. Il peut aussi faciliter la préparation des travaux et le suivi de la remise en état.
Plusieurs acteurs, notamment des experts, des artisans et des représentants de la compagnie, peuvent examiner le même espace sans déplacement supplémentaire, ce qui accélère les échanges lorsque les calendriers sont serrés.
Cela dit, la priorité reste la déclaration rapide, le constat des dommages et la conservation des justificatifs. Le scan 3D peut renforcer la documentation du dossier, mais il ne garantit ni l'acceptation du sinistre ni le montant de l'indemnité.
Comment organiser un scan 3D après le sinistre sans compromettre l'indemnisation?
La captation numérique doit s'insérer dans la procédure classique sans perturber la chronologie attendue par l'assureur. Vous conservez ainsi la conformité du dossier tout en enrichissant sa documentation.
Les démarches à effectuer avant la captation
Commencez par sécuriser les lieux et limiter l'aggravation du dommage, sans entreprendre de réparations définitives avant l'accord de l'assureur ou le passage de l'expert. Déclarez rapidement le sinistre selon les modalités du contrat: la déclaration doit généralement être effectuée dans les cinq jours ouvrés suivant la découverte ou la survenance du sinistre, selon les modalités prévues par le contrat.
Réalisez ou complétez le constat amiable et conservez les photographies prises avant toute modification importante. Demandez ensuite à l'assureur si une expertise est prévue ou si un relevé complémentaire peut être utile au dossier.
L'assureur peut demander une expertise avant indemnisation, notamment lorsque le dommage dépasse 1 600 €, bien qu'il ne s'agisse pas d'une obligation automatique pour chaque sinistre.
La captation numérique intervient idéalement lorsque les zones à documenter sont accessibles et suffisamment stabilisées. Sa valeur documentaire est généralement la plus forte lorsque le site est relevé avant les opérations qui modifient l'état des lieux: dépose de matériaux, démolition, nettoyage approfondi, assèchement ou réparation.
Les éléments à réunir après le relevé
Transmettez ensuite le relevé avec les devis, factures, justificatifs, photographies et échanges utiles. Le modèle numérique conserve une vision spatiale plus large que les photographies et permet des mesures ultérieures dans le fichier.
Cette capacité est particulièrement utile lorsque les dimensions ou les volumes sont discutés, ou lorsque plusieurs intervenants doivent examiner les lieux sans se déplacer.
L'expert mandaté par l'assureur conserve normalement son rôle: analyser les dommages, rechercher ou apprécier leur origine selon sa mission, déterminer les responsabilités éventuelles et chiffrer les réparations. Le scan 3D avant travaux rénovation apporte des éléments géométriques et visuels, mais ne conclut pas automatiquement à la garantie ou au montant de l'indemnisation.
Astuce de pro: Homenity Virtual intervient pour la captation technique des locaux sinistrés, en complément des démarches traditionnelles. Cette documentation immersive facilite le suivi des travaux et la coordination entre intervenants, tout en préservant la conformité de votre dossier d'assurance.
Scan 3D, constat et expertise: qui fait quoi après un dégât des eaux?
Chaque document répond à une fonction différente dans le traitement du sinistre. Le constat amiable dégât des eaux réunit les circonstances, les personnes concernées, les assurances et la nature des dommages: il décrit et déclare l'événement.
Le scan 3D documente spatialement l'état du bien à un instant donné, en conservant les volumes, les surfaces atteintes et les déformations visibles. L'expertise d'assurance, mission décidée par l'assureur lorsque la situation le justifie, détermine les causes, les responsabilités, l'étendue du préjudice et le montant des dommages.
Ces trois éléments se complètent sans se substituer. Le constat reste obligatoire et doit être transmis rapidement.
Les photographies, devis et factures peuvent suffire lorsque l'assureur règle le sinistre sans expertise sur place. Le relevé numérique apporte des éléments géométriques et visuels, mais ne conclut pas automatiquement à la garantie ou au montant de l'indemnisation.
Quand l'assureur peut demander une expertise
L'assureur désigne un expert lorsque le montant ou la complexité des dommages le justifie. Service-Public indique qu'une expertise est généralement ordonnée lorsque le dommage dépasse 1 600 €, tout en précisant qu'il ne s'agit pas d'une obligation automatique pour chaque sinistre.
Il n'existe pas de seuil universel déterminant à lui seul la venue d'un expert: la décision dépend du contrat, du dossier, des constatations techniques et des conventions applicables.
Le sinistré peut aussi être assisté par son propre expert, mais les honoraires de ce dernier ne sont pas nécessairement couverts par le contrat. Le relevé numérique conserve alors un support de dialogue entre le sinistré, l'assureur, l'expert et les entreprises, sans remplacer l'analyse des causes ni la conclusion sur l'indemnisation.
Les questions que les assurés se posent sur le scan 3D
La question la plus fréquente porte sur la valeur du relevé. Un scan 3D conserve une représentation détaillée du bien à un instant donné. Mais il ne constitue pas une preuve incontestable.
Sa portée dépend de la date de réalisation, de l'identification du lieu, de l'intégrité des fichiers, de la méthode employée et de la chaîne de conservation. Elle dépend aussi de sa cohérence avec les autres pièces du dossier.
Dès lors, le relevé complète les photographies, les devis et les factures; il ne s'y substitue pas.
Autre point d'incertitude: la prise en charge. Les sources disponibles ne permettent pas d'établir que les assureurs français reconnaissent automatiquement chaque scan comme une preuve suffisante, ni qu'ils remboursent systématiquement son coût.
Des prestataires présentent bien ce relevé comme une documentation technique destinée aux compagnies et aux experts. Cela ne vaut pas engagement de leur part, car l'assureur reste décisionnaire.
La vérification se fait donc au cas par cas, dans le contrat et auprès du gestionnaire de sinistre.
Le calendrier et les gestes à respecter
La déclaration intervient généralement dans les cinq jours ouvrés suivant la découverte du sinistre, selon les modalités du contrat. Le sinistré prend les mesures urgentes pour limiter l'aggravation, puis attend l'accord de l'assureur avant toute réparation définitive.
La captation gagne à être faite avant les opérations qui modifient l'état des lieux: dépose, démolition, nettoyage approfondi, assèchement ou réparation.
Reste le rôle d'Homenity Virtual: réaliser la captation numérique des espaces et fournir un support visuel exploitable, sans intervenir dans la décision de l'assureur. Service-Public.fr rappelle les démarches à suivre en cas de sinistre.
Questions fréquentes sur le scan 3D en expertise dégât des eaux
Le scan 3D remplace-t-il l'expert mandaté par l'assurance?
Non. Le scan 3D conserve une représentation numérique mesurable des locaux sinistrés. Mais il ne se substitue pas à l'expertise d'assurance.
L'expert mandaté par votre assureur analyse les causes du sinistre, établit les responsabilités, évalue l'étendue du préjudice et détermine le montant indemnisable. Le relevé 3D vient documenter l'état des lieux avec précision, faciliter les métrés et compléter le dossier technique remis à l'expert.
Un assureur est-il obligé d'accepter un relevé 3D comme preuve?
Aucune obligation légale n'impose à l'assureur de reconnaître automatiquement un scan 3D comme preuve suffisante. Des prestataires français proposent cette documentation technique aux compagnies et aux experts. Mais les sources disponibles ne permettent pas d'établir que les assureurs remboursent systématiquement son coût ou qu'ils considèrent chaque relevé comme recevable sans examen.
Le scan enrichit le dossier en offrant une vue objective et mesurable des dégâts, ce qui peut appuyer votre déclaration lorsque l'assureur décide d'une expertise sur place.
Faut-il déclarer le dégât des eaux avant de faire réaliser le scan?
Oui. Dès que vous constatez le sinistre, remplissez le constat amiable de dégât des eaux avec les parties concernées et transmettez-le rapidement à votre assureur.
Ce document déclaratif réunit les circonstances, les personnes, les assurances et la nature des dommages. Une fois la déclaration envoyée, vous pouvez organiser la captation 3D pour figer l'état des lieux avant toute intervention.
Cette chronologie protège vos droits et documente les dégâts au moment où ils sont les plus visibles.
Peut-on effectuer des réparations avant la captation des lieux?
Évitez de réparer avant d'avoir documenté les dommages. Si vous devez intervenir en urgence pour limiter l'aggravation, photographiez chaque zone touchée et conservez les factures des travaux provisoires.
Le scan 3D capture l'état initial des lieux, ce qui aide l'expert à reconstituer l'ampleur du sinistre. Réparer trop tôt efface les traces matérielles et peut compliquer l'évaluation du montant indemnisable.
Le scan 3D garantit-il le remboursement des dommages?
Non. Le remboursement dépend des clauses de votre contrat, de la franchise applicable et de l'analyse de l'expert.
Le relevé 3D fournit une documentation objective et mesurable qui facilite le métré et limite les contestations sur l'étendue des dégâts, mais il ne modifie pas les conditions d'indemnisation prévues par votre police. L'assureur statue après examen du dossier complet et, le cas échéant, après visite de son expert.
Quels documents faut-il joindre au relevé 3D pour préparer son dossier?
Rassemblez le constat amiable signé, les photographies des zones endommagées, les devis de réparation et les factures des interventions d'urgence. Lorsque l'assureur règle le sinistre sans expertise sur place, ces pièces accompagnent votre déclaration.
Le relevé 3D s'ajoute à cet ensemble en offrant une vue complète et mesurable des locaux, ce qui permet à l'assureur de vérifier les surfaces concernées et d'ajuster son évaluation si nécessaire.
Le relevé numérique, un complément documentaire pour les dossiers complexes
Le scan 3D conserve une représentation spatiale détaillée du bien sinistré et facilite les mesures ultérieures lorsque plusieurs intervenants doivent examiner les lieux. Il complète les photographies, devis et factures sans se substituer au constat amiable ni à l'expertise d'assurance, qui restent les documents décisionnaires pour l'indemnisation.
Sa valeur dépend de la date de captation, de l'intégrité des fichiers et de sa cohérence avec les autres pièces du dossier.
Pour les sinistres étendus ou techniquement complexes, ce relevé apporte une traçabilité géométrique utile aux experts et aux assureurs. La vérification de sa prise en charge se fait au cas par cas, dans le contrat et auprès du gestionnaire de sinistre.